德國豪華車龍頭平治集團(Mercedes-Benz Group)剛公佈2026年第三季財務報告,交出一份令市場極為震撼卻又悲喜交集的成績單。集團在第三季錄得307億歐元營業額,息稅前利潤(EBIT)達到17.7億歐元,純利亦上升至15.2億歐元。表面上看整體財務數字依然雄厚,但經調整後的集團EBIT按年下跌15%至17.8億歐元,背後更直接牽動平治全面下調全年度的盈利預測。當中最令人矚目的,是平治在歐美市場的純電動車銷售錄得爆炸性增長,惟同一時間卻在競爭白熱化的中國市場陷入前所未見的苦戰,令主力的乘用車部門利潤率面臨嚴重壓縮。
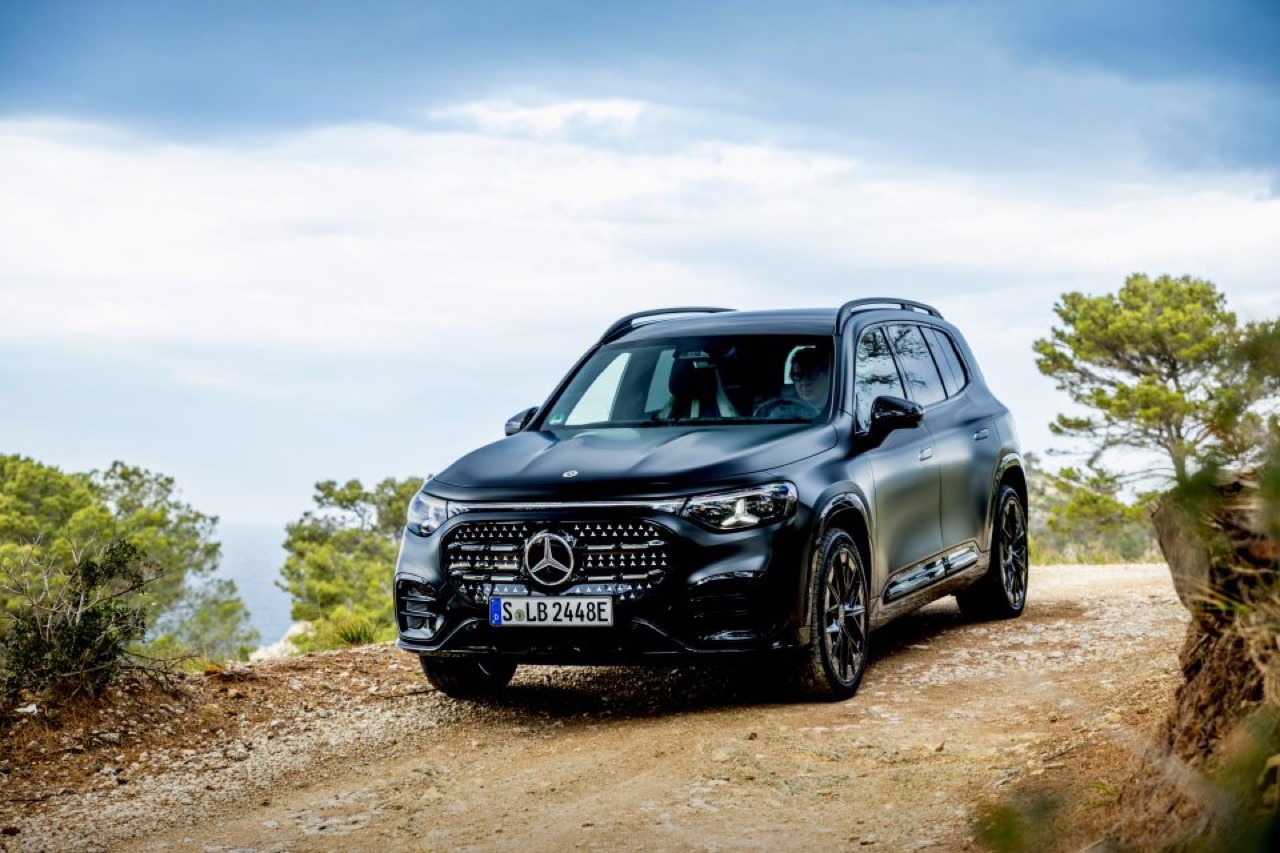
在產品與銷售層面,平治正迎來一場前所未見的產品攻勢,且成效顯著。第三季平治全球純電車(BEV)銷量按年暴增61%,較第二季亦上升29%,創下歷來單季最高紀錄;全球BEV佔比達到創紀錄的16.8%,若連同插電式混能車(PHEV)計算,電動化車款已佔整體乘用車銷量達25%。在歐洲大本營,每賣出兩部平治就有一部是電動化車型,每三部就有一部是純電車。獲獎無數的新車陣容成為關鍵推動力,包括榮獲「德國年度豪華車2027」的全新純電GLC、「2026歐洲年度風雲車」兼Euro NCAP最佳安全評級的全新CLA,以及剛奪得「MotorTrend 2027年度風雲車」的旗艦S-Class。即便乘用車全球總交付量因中國市場疲弱而下滑8%至407,232部,但歐美市場表現極為強韌,歐洲本土銷量上升5%(德國本土更大升13%),美國市場亦增長6%,展現出中國以外市場連升三季的強勁走勢。
然而,銷量增長難以完全掩蓋核心利潤率受壓的現實。平治乘用車部門(Mercedes-Benz Cars)第三季經調整EBIT降至5.6億歐元,經調整銷售回報率(RoS)更跌至2.5%,遠低於去年同期的4.8%。利潤受挫的主因,在於中國市場惡性削價競爭導致貢獻銳減、不利的匯率走勢,以及為推動歷史上最大規模產品攻勢所耗費的巨額上市宣傳與週期研發成本。為此,平治將乘用車部門全年的經調整回報率預測由原先的3%至5%大幅下調至2%至3%,並預期第四季將面臨原材料價格上漲及週期成本的考驗,集團全年的息稅前利潤亦由「大幅高於去年」調整為「與去年持平」。
拯救集團整體利潤大局的真正功臣,來自於商用車與金融服務這兩座低調的盈利金礦。平治商用車(Mercedes-Benz Vans)第三季經調整EBIT達3.97億歐元,經調整回報率高達9.4%,首九個月累計回報率更達9.9%的預測上限,全球交付量達84,421部,純電商用車(eVans)更大增12%,早前在漢諾威車展發表的全新純電八座VLE商務車更引起廣泛關注。與此同時,平治金融服務(Mercedes-Benz Financial Services)交出令人驚嘆的成績,第三季經調整EBIT按年狂飆42%至4.45億歐元,經調整股本回報率(RoE)躍升至13.8%,全球近半數平治新車均透過其融資或租賃售出。兩大支柱的強勢發揮,直接對衝了乘用車在中國市場遭遇的逆風。
在技術轉型上,平治並未因短期陣痛而放慢腳步。集團工業業務坐擁310億歐元的龐大淨流動資金,退休金覆蓋率提升至119%,財務實力依然穩如泰山。在全面推行嚴格成本控制的同時,研發開支仍高達64億歐元。自家研發的MB.OS操作系統正全面覆蓋所有新車,由平治與NVIDIA聯手打造的新世代高階自動駕駛系統即將於今年底在德國部分城市率先落地點對點輔助駕駛。平治亦宣佈擴大引入人工智能架構,其中全新PLM.AI開發系統預計能將新車研發時間大幅縮短30%。動力方面,平治堅持純電與結合48V輕混能的先進內燃機並行,AMG部門近期更發表了59年歷史上首款自主研發的頂級全尺寸SUV——Mercedes-AMG GT SUV,展現出毫不妥協的品牌基因。
許多人看車廠財報只盯著利潤率下跌,卻忽略了平治在歐美成熟市場用純電車銷量暴升六成所換來的戰略成果。在汽車世界裡,賣得動車與賺不賺到錢往往存在時間差,當新一代CLA、純電GLC以及各款旗艦作品陸續在全球大規模交付,龐大的早期研發成本會逐步被規模經濟攤薄。中國市場的內卷確實是一記當頭棒喝,它迫使像平治這樣的豪華巨頭必須放低身段、狠下心腸推動AI流程改造去壓縮近三成的研發週期。這種痛苦是轉型期必須吞下的良藥。
它沒有因為電車浪潮而盲目斬斷內燃機的後路,也沒有因為短期利潤波動就犧牲行車質感與安全標準,反而靠著商用客貨車與金融服務悶聲發大財,穩穩守住集團的金庫。買車不是買單純的科技快餐,星徽廠徽背後所代表的行路質感、沉穩底盤以及對工程細節的偏執,依然是很多新晉電車品牌難以望其項背的高度。當這套擁有深厚造車功底的百年底蘊,真正與成熟的AI軟體和極具效率的電氣化架構完全磨合之時,這頭經歷過陣痛的德國雄獅,在下一個十年的豪華車戰場上依然會是難以撼動的絕對標竿。